

Un chèque mal rempli, c'est un chèque qui revient. Et un chèque qui revient, c'est trois semaines de bataille avec un service client, une facture impayée qui traîne, et cette vague sensation d'avoir fait une erreur de débutant. J'ai encore en tête le jour où j'ai raturé la ligne du montant en lettres sur un chèque BNP Paribas pour régler un artisan. La banque l'a refusé. J'ai dû en refaire un, prévenir le plombier, et j'ai perdu une semaine pour une simple virgule placée au mauvais endroit.
Le chéquier BNP Paribas a une maquette un peu particulière, et si vous ne l'avez pas ouvert depuis des mois, la panique monte vite devant les cases vides. Voici donc comment remplir un chèque BNP sans se tromper, où se trouve quoi, ce qui se passe au dos, et les détails que la plupart des gens découvrent trop tard.
Points clés à retenir
- Sur un chèque BNP, le montant s'écrit deux fois : en chiffres dans le cadre à droite, en lettres sur la ligne « payer contre ce chèque ».
- Le nom du bénéficiaire se place après « à l'ordre de » — c'est l'ordre du chèque.
- Date, lieu et signature vont toujours ensemble, en bas à droite du chèque.
- Aucune rature n'est tolérée sur le montant : en cas d'erreur, déchirez et recommencez.
- Le dos du chèque sert à l'endossement : signature, parfois mention de l'ordre, jamais à remplir à l'avance.
- La remise par photo via l'application mabanque ne dispense pas de conserver l'original quelques semaines.
Anatomie d'un chèque BNP Paribas : où écrire quoi
Ouvrez votre chéquier. La première chose à comprendre, c'est que tout est déjà imprimé sauf quatre zones : le bénéficiaire, le montant en lettres et en chiffres, la date et lieu, et la signature. Le reste — le mot « chèque », le nom de la banque, le numéro de compte, le lieu de paiement pré-rempli — ne vous concerne pas. N'y touchez pas.
Le cadre du montant en chiffres
C'est le rectangle situé à droite du chèque, souvent souligné ou encadré. Vous y inscrivez le montant en chiffres, sans laisser d'espace libre avant ou après. Exemple : 1 250,00 et pas « 1250 ». Les centimes se séparent par une virgule, pas par un point. Et surtout, tirez un trait après le dernier chiffre pour empêcher qu'on en ajoute.
La ligne « payer contre ce chèque »
Juste au-dessus ou en dessous du cadre, selon les séries de chéquiers, se trouve la mention « payer contre ce chèque » suivie d'une longue ligne blanche. C'est là que s'écrit le montant en toutes lettres. « Mille deux cent cinquante euros » et non « 1250 € ». Les centimes s'expriment en centièmes : « et cinquante centimes ». Là encore, un trait après le dernier mot pour clore la ligne.
L'ordre du bénéficiaire
Sur la ligne « à l'ordre de » ou juste après, vous écrivez le nom complet de la personne ou de l'entreprise à qui vous payez. Si c'est une entreprise, mettez la raison sociale telle qu'elle apparaît sur la facture. Si c'est un particulier, prénom et nom. Rien de plus. Pas de numéro de facture sur cette ligne, ça n'a aucune valeur légale.
Date, lieu et signature
En bas du chèque, un espace regroupe trois informations indissociables : le lieu, la date et la signature. Écrivez le lieu (votre ville, par exemple) puis la date au format jour/mois/année. Signez à l'endroit prévu, avec la même signature que celle déposée auprès de la BNP à l'ouverture du compte. Si votre signature a changé depuis, elle sera refusée.
Comment remplir un chèque BNP étape par étape
Voici l'ordre que je suis systématiquement, et que je recommande à quiconque n'a pas l'habitude. Il évite de laisser traîner un chèque à moitié rempli, ce qui est une faille béante.
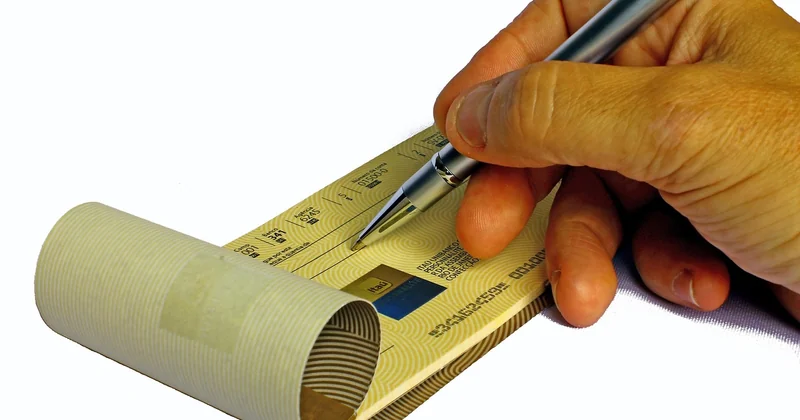
- Remplissez d'abord le montant en lettres, car c'est la zone la plus longue et celle où l'on se trompe le plus.
- Inscrivez le montant en chiffres dans le cadre, avec un trait de clôture après.
- Écrivez le nom du bénéficiaire après « à l'ordre de ».
- Notez le lieu et la date, puis signez.
- Vérifiez une dernière fois la cohérence entre chiffres et lettres. Une seule lecture attentive sauve de 90 % des erreurs.
Ne remplissez jamais un chèque à l'avance en laissant la date ou le bénéficiaire en blanc. En cas de perte ou de vol, un chèque signé et non complété est une porte ouverte.
Comment écrire un montant en lettres sans se tromper
Le piège classique, c'est le « et un ». Mille deux cent un euros s'écrit correctement « mille deux cent un euros », sans « et ». Et pour arrondir, méfiez-vous des centaines : « sept cent quatre-vingts » avec un s à vingt quand il est multiplié et non suivi d'un autre nombre. Si vous avez le moindre doute, écrivez d'abord le montant sur un brouillon avant de le recopier.
Que faire en cas d'erreur ?
Vous avez raturé ? Déchirez. C'est aussi simple que ça. Un chèque raturé au niveau du montant, en lettres ou en chiffres, sera rejeté à l'encaissement. J'ai appris ça à mes dépens, comme évoqué plus haut — et depuis, je ne remplis plus jamais un chèque sans avoir vérifié le montant sur un coin de papier avant.
Le dos du chèque : comment endosser pour l'encaisser
Le dos, c'est la zone que presque personne ne regarde — et pourtant, c'est là que se joue l'encaissement quand vous déposez un chèque à votre nom. L'endossement est l'acte par lequel vous transférez le droit d'encaisser le chèque à votre banque.
L'endossement simple
La forme la plus courante consiste à signer au dos du chèque, sur la bande blanche prévue à cet effet. La signature doit être celle du bénéficiaire inscrit au recto. Sans signature, la banque refusera le dépôt.
L'endossement avec mention d'ordre
Pour plus de sécurité, ajoutez au-dessus de la signature la mention « à l'ordre de [nom de votre banque] » ou simplement « pour dépôt ». Cette mention empêche quiconque de se servir du chèque endossé si vous le perdez entre-temps. C'est une précaution que je prends systématiquement, même si elle n'est pas obligatoire dans tous les cas.
Est-il nécessaire de signer au dos d'un chèque de banque ?
Non. Un chèque de banque est émis par la banque elle-même au nom d'un bénéficiaire précis, avec un montant garanti. Il ne s'endosse pas comme un chèque ordinaire. Si vous êtes le bénéficiaire, vous le déposez simplement sur votre compte, sans signature au dos. Si vous le transmettez à un tiers, il faut le retourner à la banque émettrice pour qu'elle le réémette à son nom. Cela dit, certaines agences demandent tout de même une signature au dos pour des raisons de traçabilité interne — dans le doute, un coup de fil à votre conseiller évite un aller-retour.
Déposer et encaisser un chèque à la BNP : ce qui change
Remplir le chèque n'est que la moitié du travail. La seconde, c'est de le faire parvenir à votre banque dans les règles. La BNP Paribas, comme la plupart des banques de réseau, propose plusieurs canaux et chacun a ses particularités.
La remise par photo dans mabanque
L'application mabanque BNP Paribas permet de scanner ou photographier un chèque pour le déposer à distance. Concrètement, vous prenez le recto et le verso bien à plat, vous validez le montant, et la banque traite. Mais — et c'est le point à ne pas oublier — vous devez conserver l'original pendant plusieurs semaines après le dépôt. S'il y a un contrôle ou une contestation, c'est le papier qui fait foi. J'ai pris l'habitude de glisser chaque chèque déposé par photo dans une enveloppe datée, et de la garder deux mois. Ça m'a déjà servi une fois.
L'automate à chèques en agence
Beaucoup d'agences BNP sont équipées d'un automate à chèques. Vous insérez l'enveloppe standard (avec le bordereau de remise), l'automate imprime un reçu. Avantage : pas d'attente au guichet. Inconvénient : pas de vérification humaine immédiate, donc une erreur de remplissage ne se voit qu'au traitement.
Délais de crédit : ce qu'il faut savoir
| Type de chèque | Délai indicatif de crédit | Particularité |
|---|---|---|
| Chèque ordinaire remis au guichet | 1 à 2 jours ouvrés | Encaissement sous réserve de provision |
| Chèque ordinaire remis par l'appli | 1 à 3 jours ouvrés | Original à conserver ensuite |
| Chèque de banque | 1 à 2 jours ouvrés | Fonds garantis par la banque émettrice |
| Chèque émis hors France | Variable, parfois plusieurs semaines | Dépend du pays et de la banque |
Attention à un détail : ces délais concernent le crédit sur votre compte, pas la disponibilité définitive des fonds. Un chèque ordinaire peut faire l'objet d'un retour impayé plusieurs jours après. Ne considérez jamais un chèque comme définitivement acquis avant une bonne dizaine de jours.
Les questions qu'on me pose le plus souvent
Combien de temps un chèque reste-t-il valable ?
Un chèque est valable un an et huit jours à compter de sa date d'émission. Passé ce délai, la banque peut le refuser. Si vous recevez un chèque daté de plus de treize mois, ne le déposez pas : demandez un nouveau chèque à l'émetteur.
Comment remplir un chèque de 1000 € ?
Même procédure que pour n'importe quel montant. En chiffres : 1 000,00. En lettres : « mille euros ». Le piège, c'est que beaucoup écrivent « un mille euros », ce qui est incorrect. « Mille » est invariable et ne prend jamais de « un » devant. Une deuxième erreur fréquente : ajouter un trait après le dernier mot, ce qui est justement la bonne pratique.
Un chèque sans provision, ça existe encore ?
Oui, et c'est toujours un motif de rejet. La loi encadre strictement l'émission de chèques sans provision, avec des sanctions possibles pour l'émetteur. Mais cela ne vous protège pas immédiatement : en tant que bénéficiaire, vous restez exposé au temps de traitement du rejet et à la procédure de recouvrement.
Un chèque, c'est du papier qui engage
Le chèque a beau être un vestige d'une époque où l'on payait tout à la main, il reste un instrument juridique sérieux. Chaque mention compte, chaque trait de clôture protège, chaque signature engage. La BNP Paribas n'est pas plus sévère qu'une autre banque sur le fond — elle applique simplement les règles communes, avec une maquette qui a ses spécificités et qu'il faut connaître pour ne pas perdre de temps.
La prochaine fois que vous ouvrirez votre chéquier, prenez trente secondes pour relire le montant en lettres à voix haute. Si vous butez sur un mot, c'est qu'il y a un problème. Et si vous avez un doute sur un chèque de banque, un appel à votre conseiller vaut mieux qu'un rejet. Le papier, lui, ne pardonne pas les approximations.


